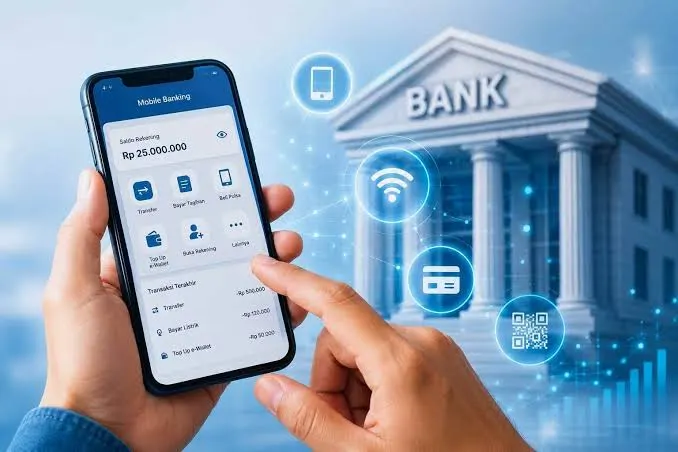
Aktivitas pembayaran digital di Indonesia terus menunjukkan pertumbuhan yang signifikan sepanjang 2026. Masyarakat semakin terbiasa menggunakan QRIS, mobile banking, internet banking, dan berbagai layanan pembayaran elektronik untuk memenuhi kebutuhan sehari-hari. Perubahan ini membuat transaksi keuangan menjadi lebih praktis, cepat, dan mudah dijangkau.
Namun, peningkatan aktivitas digital juga membawa tantangan baru. Risiko penipuan, pencurian data, penyalahgunaan identitas, hingga serangan terhadap infrastruktur pembayaran menjadi persoalan yang harus diantisipasi oleh industri keuangan.
Bank Indonesia (BI) mencatat volume transaksi pembayaran digital mencapai 18,09 miliar transaksi pada triwulan III 2026. Angka tersebut meningkat 39,24% dibandingkan periode yang sama tahun sebelumnya. Pertumbuhan tersebut memperlihatkan semakin luasnya penggunaan layanan pembayaran digital di berbagai lapisan masyarakat.
Di tengah perkembangan itu, pelaku industri mulai memperkuat kolaborasi untuk membangun ekosistem pembayaran yang lebih aman. Perhatian tidak lagi hanya tertuju pada kecepatan transaksi, tetapi juga pada perlindungan konsumen, keandalan infrastruktur, dan kemampuan menghadapi ancaman siber.
Transaksi Digital RI Tembus 18,09 Miliar dalam Tiga Bulan
Pertumbuhan transaksi digital menjadi salah satu gambaran perubahan perilaku masyarakat Indonesia. Pembayaran yang sebelumnya banyak mengandalkan uang tunai kini semakin sering dilakukan melalui perangkat seluler dan jaringan elektronik.
Data BI menunjukkan volume pembayaran digital mencapai 18,09 miliar transaksi pada triwulan III 2026. Pertumbuhan tahunannya tercatat sebesar 39,24%, menunjukkan aktivitas pembayaran elektronik masih berkembang kuat.
Perkembangan tersebut didukung oleh meningkatnya penggunaan layanan mobile dan internet banking. Volume transaksi melalui mobile payments tumbuh 45,55% secara tahunan, sedangkan internet payments meningkat 14,26%.
Angka tersebut memperlihatkan bahwa perangkat seluler menjadi salah satu saluran utama masyarakat untuk melakukan transaksi. Pengguna dapat membayar tagihan, mengirim uang, membeli kebutuhan, dan memeriksa rekening tanpa harus datang ke kantor bank.
Pertumbuhan ini juga didukung oleh semakin banyaknya pelaku usaha yang menerima pembayaran nontunai. Mulai dari perusahaan besar hingga pedagang kecil, pembayaran digital semakin mudah ditemukan dalam kegiatan ekonomi sehari-hari.
Meski demikian, peningkatan volume transaksi harus diimbangi dengan kesiapan sistem. Semakin banyak aktivitas yang berlangsung secara digital, semakin besar pula kebutuhan terhadap infrastruktur yang mampu menjaga transaksi tetap lancar dan terlindungi.
QRIS Menjadi Salah Satu Motor Pertumbuhan Pembayaran
QRIS menjadi salah satu instrumen yang berperan besar dalam perkembangan pembayaran digital di Indonesia. Sistem kode QR standar nasional ini memudahkan konsumen membayar melalui berbagai aplikasi yang mendukung layanan QRIS.
Pada triwulan III 2026, transaksi QRIS tumbuh 75,80% secara tahunan. Jumlah penggunanya mencapai 70,6 juta, sedangkan jumlah merchant tercatat sebanyak 49,4 juta.
Peningkatan tersebut menunjukkan bahwa QRIS telah berkembang melampaui penggunaannya di pusat perbelanjaan dan restoran besar. Pedagang pasar, warung, toko kelontong, pelaku usaha rumahan, hingga penyedia jasa semakin banyak menerima pembayaran melalui kode QR.
Bagi konsumen, QRIS mengurangi kebutuhan membawa uang tunai dan mempermudah pembayaran dalam nominal kecil. Pengguna cukup memindai kode, memasukkan nominal apabila diperlukan, lalu mengonfirmasi pembayaran melalui aplikasi.
Bagi pelaku usaha, sistem ini dapat membantu pencatatan transaksi dan mengurangi ketergantungan terhadap uang tunai. Riwayat pembayaran digital juga dapat memudahkan pemilik usaha memantau penerimaan secara lebih teratur.
Namun, popularitas QRIS turut membuka ruang bagi modus penipuan yang memanfaatkan kelengahan pengguna. Kode QR palsu, penggantian stiker pembayaran, hingga manipulasi bukti transaksi menjadi risiko yang perlu diperhatikan.
Karena itu, peningkatan penggunaan QRIS harus berjalan bersama edukasi keamanan. Konsumen perlu memastikan nama penerima sesuai dengan tujuan pembayaran sebelum menyelesaikan transaksi.
BI-FAST Memperkuat Aktivitas Transfer Antarbank
Selain QRIS, BI-FAST menjadi bagian penting dari infrastruktur pembayaran ritel di Indonesia. Layanan ini memungkinkan transfer antarbank secara cepat dengan biaya yang relatif terjangkau.
Pada triwulan III 2026, volume transaksi BI-FAST mencapai sekitar 1,631 miliar transaksi. Nilai transaksinya tercatat sekitar Rp4.049 triliun, meningkat 33,91% secara tahunan.
Pertumbuhan tersebut menunjukkan tingginya kebutuhan masyarakat dan pelaku usaha terhadap layanan transfer dana. BI-FAST digunakan untuk berbagai keperluan, mulai dari pembayaran bisnis, pengiriman uang keluarga, hingga transaksi rutin antarrekening.
Keberadaan infrastruktur ini membantu mempercepat aliran dana dalam aktivitas ekonomi. Pengguna tidak harus selalu mengandalkan transfer melalui mekanisme lama yang membutuhkan waktu lebih panjang.
Namun, sistem transfer cepat juga menuntut kehati-hatian pengguna. Transaksi yang sudah berhasil diproses dapat sulit dibatalkan secara sepihak, terutama ketika dana telah masuk ke rekening penerima.
Kesalahan memasukkan nomor rekening atau tertipu oleh pihak yang menyamar sebagai penjual dapat menimbulkan kerugian. Oleh sebab itu, pengguna perlu memeriksa identitas penerima dan detail transaksi sebelum menekan tombol konfirmasi.
Ancaman Penipuan Digital Semakin Menjadi Perhatian
Di balik pertumbuhan transaksi digital, kasus penipuan menjadi salah satu tantangan terbesar. Otoritas Jasa Keuangan (OJK) melalui Indonesia Anti-Scam Centre (IASC) mencatat lebih dari 737 ribu laporan penipuan hingga Oktober 2026.
Dalam laporan tersebut, dana korban yang berhasil diblokir mencapai sekitar Rp967,5 miliar. Angka ini menunjukkan besarnya tantangan perlindungan konsumen di tengah meningkatnya penggunaan layanan keuangan digital.
Penipuan tidak selalu dilakukan melalui peretasan sistem perbankan. Banyak kasus justru memanfaatkan manipulasi psikologis agar korban menyerahkan informasi atau mengirimkan uang secara sukarela.
Pelaku dapat menyamar sebagai petugas bank, kurir, perusahaan investasi, pihak kepolisian, hingga layanan pelanggan platform digital. Mereka biasanya menggunakan pesan yang dibuat mendesak agar korban tidak memiliki cukup waktu untuk memeriksa kebenaran informasi.
Beberapa modus yang perlu diwaspadai meliputi:
- Phishing: Pelaku mengirim tautan palsu untuk mencuri informasi login, kata sandi, atau data rekening.
- Social engineering: Korban dimanipulasi agar memberikan OTP, PIN, atau menyetujui transaksi tertentu.
- Penipuan berkedok hadiah: Pengguna diminta membayar biaya administrasi atau memberikan informasi pribadi untuk memperoleh hadiah fiktif.
- Investasi palsu: Pelaku menawarkan keuntungan tinggi dalam waktu singkat tanpa penjelasan risiko yang masuk akal.
- Pengambilalihan akun: Penipu berusaha menguasai nomor telepon, email, atau akun digital yang terhubung dengan layanan keuangan.
- QRIS palsu: Kode pembayaran diganti dengan kode milik pelaku sehingga dana masuk ke rekening yang salah.
Modus tersebut dapat menyasar siapa saja, termasuk pengguna yang sudah terbiasa menggunakan layanan perbankan digital. Oleh karena itu, keamanan tidak cukup hanya mengandalkan teknologi dari penyedia layanan.
Industri Keuangan Perkuat Kolaborasi Keamanan
Pertumbuhan transaksi dan meningkatnya risiko penipuan membuat kolaborasi antarindustri semakin penting. Bank, penyedia teknologi finansial, regulator, dan perusahaan infrastruktur pembayaran perlu memiliki mekanisme koordinasi yang efektif.
Salah satu upaya yang dilakukan adalah penyelenggaraan Jalin CX Summit 2026 pada 12-13 November. Forum yang digelar PT Jalin Pembayaran Nusantara tersebut mempertemukan regulator, perbankan, perusahaan fintech, dan mitra strategis untuk membahas pengembangan ekosistem pembayaran.
Pembahasan tidak hanya mencakup peningkatan kualitas layanan, tetapi juga penguatan keamanan dan pengalaman konsumen. Perubahan perilaku masyarakat menjadi salah satu pertimbangan dalam merancang layanan keuangan yang lebih inklusif.
Kepala Badan Pusat Statistik (BPS), Amalia Adininggar Widyasanti, menyoroti pentingnya memahami perbedaan karakteristik konsumen berdasarkan generasi dan wilayah. Kebutuhan masyarakat perkotaan belum tentu sama dengan pengguna layanan digital di daerah yang memiliki keterbatasan akses teknologi.
Sementara itu, Direktur Departemen Kebijakan Sistem Pembayaran BI, Susiati Dewi, menekankan pentingnya keseimbangan antara digitalisasi dan manajemen risiko. Penguatan ketahanan infrastruktur serta kesiapan menghadapi ancaman siber menjadi bagian penting dalam menjaga keberlangsungan sistem pembayaran.
Dari sisi perlindungan konsumen, OJK juga menyoroti pendekatan Consumer Protection by Design. Pendekatan ini menempatkan perlindungan pengguna sebagai bagian dari proses perancangan layanan, bukan sekadar tindakan setelah terjadi kerugian.
Kolaborasi tersebut diharapkan membantu industri mendeteksi risiko lebih dini dan mempercepat penanganan ketika muncul indikasi penipuan.
Blueprint Sistem Pembayaran Indonesia 2030 Jadi Arah Pengembangan
Bank Indonesia terus mendorong pengembangan sistem pembayaran melalui Blueprint Sistem Pembayaran Indonesia 2030 atau BSPI 2030. Kerangka ini menjadi salah satu arah kebijakan untuk membangun sistem pembayaran yang semakin terintegrasi, efisien, dan mampu mengikuti perkembangan teknologi.
Digitalisasi tidak hanya berkaitan dengan penambahan jumlah pengguna atau transaksi. Infrastruktur pembayaran juga harus mampu menangani peningkatan volume aktivitas tanpa mengorbankan stabilitas dan keamanan.
Dalam pengembangannya, beberapa aspek menjadi perhatian penting:
- Interkoneksi sistem: Memastikan layanan pembayaran dapat terhubung dengan berbagai penyedia secara efisien.
- Ketahanan infrastruktur: Mengurangi risiko gangguan layanan dan memperkuat kemampuan pemulihan sistem.
- Manajemen risiko: Meningkatkan kemampuan mendeteksi aktivitas mencurigakan dan mencegah penyalahgunaan layanan.
- Perlindungan konsumen: Memastikan pengguna memperoleh informasi yang jelas dan memiliki saluran pengaduan.
- Inklusi keuangan: Memperluas akses pembayaran digital bagi masyarakat dan pelaku usaha di berbagai wilayah.
Pengembangan infrastruktur juga membutuhkan kesiapan sumber daya manusia. Perusahaan perlu memiliki tenaga ahli yang memahami keamanan informasi, pengelolaan risiko, pengembangan perangkat lunak, serta penanganan insiden.
Dengan semakin kompleksnya ekosistem pembayaran, keamanan tidak dapat hanya dibebankan kepada satu perusahaan. Setiap pihak yang terlibat perlu menjalankan tanggung jawab sesuai peran masing-masing.
Teknologi Keamanan Harus Berkembang Mengikuti Modus Penipuan
Pelaku kejahatan digital terus mengembangkan metode untuk menghindari sistem pengamanan. Penggunaan kecerdasan buatan, rekayasa identitas, dan manipulasi komunikasi dapat membuat penipuan semakin sulit dikenali.
Karena itu, industri keuangan perlu memperkuat sistem deteksi transaksi mencurigakan. Teknologi analisis perilaku dapat membantu mengidentifikasi aktivitas yang berbeda dari kebiasaan pengguna.
Misalnya, sistem dapat memberikan peringatan ketika rekening melakukan transaksi dalam jumlah tidak biasa, mengakses layanan dari perangkat baru, atau menunjukkan pola transfer yang mencurigakan.
Autentikasi berlapis juga menjadi bagian penting dalam perlindungan akun. Penggunaan verifikasi tambahan membantu mengurangi risiko pengambilalihan rekening ketika kata sandi pengguna berhasil diketahui pihak lain.
Selain itu, bank dan penyedia pembayaran perlu memiliki mekanisme pemantauan transaksi secara berkelanjutan. Sistem tersebut dapat membantu mengidentifikasi pola penipuan sebelum kerugian menyebar ke lebih banyak rekening.
Namun, teknologi bukan solusi tunggal. Sistem keamanan tetap membutuhkan pembaruan, pengujian berkala, dan evaluasi terhadap pola serangan terbaru.
Peran Nasabah dalam Menjaga Keamanan Transaksi Digital
Meskipun industri terus memperkuat sistem, nasabah tetap memiliki peran besar dalam menjaga keamanan rekening. Banyak penipuan berhasil karena pelaku memperoleh informasi penting langsung dari korban.
Pengguna perlu memahami bahwa PIN, kata sandi, dan kode OTP merupakan informasi rahasia. Data tersebut tidak boleh diberikan kepada siapa pun, termasuk orang yang mengaku sebagai petugas bank.
Ada beberapa kebiasaan yang dapat diterapkan untuk mengurangi risiko penipuan:
- Gunakan aplikasi resmi yang diunduh dari toko aplikasi terpercaya.
- Aktifkan autentikasi tambahan jika tersedia.
- Jangan membuka tautan mencurigakan dari pesan atau email yang tidak dikenal.
- Periksa nama penerima sebelum menyelesaikan transfer atau pembayaran QRIS.
- Hindari menggunakan jaringan Wi-Fi publik untuk transaksi keuangan yang sensitif.
- Perbarui sistem operasi dan aplikasi perbankan secara berkala.
- Aktifkan notifikasi transaksi agar aktivitas rekening dapat dipantau.
- Segera hubungi bank apabila menemukan transaksi yang tidak dikenal.
Jika menjadi korban penipuan, pengguna sebaiknya segera menghubungi bank untuk meminta penanganan transaksi dan mengamankan rekening. Laporan juga dapat disampaikan melalui Indonesia Anti-Scam Centre agar informasi rekening yang diduga terkait penipuan dapat ditindaklanjuti.
Kecepatan pelaporan sangat penting karena proses penelusuran dan pemblokiran dana memiliki keterbatasan waktu. Korban sebaiknya menyiapkan bukti transfer, percakapan, nomor rekening tujuan, serta informasi lain yang relevan.
Pertumbuhan Transaksi Harus Diikuti Kepercayaan Masyarakat
Perkembangan pembayaran digital di Indonesia memperlihatkan perubahan besar dalam aktivitas ekonomi masyarakat. QRIS, mobile banking, internet banking, dan BI-FAST semakin menjadi bagian dari kebutuhan sehari-hari.
Data BI mengenai 18,09 miliar transaksi pada triwulan III 2026 menunjukkan bahwa digitalisasi pembayaran terus berkembang. Namun, angka pertumbuhan tersebut juga membawa tanggung jawab besar bagi industri untuk menjaga keamanan dan kualitas layanan.
Lebih dari 737 ribu laporan penipuan yang diterima IASC hingga Oktober menjadi pengingat bahwa risiko kejahatan digital masih perlu ditangani secara serius. Teknologi yang semakin mudah digunakan harus disertai perlindungan yang semakin kuat.
Ke depan, keberhasilan transformasi pembayaran tidak hanya diukur dari jumlah transaksi atau kecepatan pemrosesan. Kepercayaan konsumen, ketahanan infrastruktur, transparansi layanan, dan kemampuan industri melindungi dana masyarakat akan menjadi faktor penentu.
Dengan kolaborasi antara regulator, perbankan, penyedia teknologi, dan pengguna, pertumbuhan transaksi digital diharapkan dapat memberikan manfaat lebih luas tanpa mengabaikan keamanan. Ekosistem pembayaran yang modern bukan sekadar cepat, tetapi juga dapat diandalkan dan mampu melindungi masyarakat dari berbagai risiko digital.
Serangan Siber Hanya 0,001%, tetapi Tetap Menjadi Ancaman
Bank Indonesia menyampaikan bahwa serangan siber sepanjang 2026 tercatat sekitar 0,001% dari total transaksi pembayaran digital. Angka tersebut relatif kecil dibandingkan keseluruhan aktivitas pembayaran, tetapi regulator menilai ancaman tersebut tidak boleh dianggap sepele.
Deputi Gubernur BI Filianingsih Hendarta menekankan bahwa gangguan keamanan dalam jumlah kecil sekalipun dapat memengaruhi kepercayaan masyarakat. Jika konsumen merasa transaksi digital tidak aman, mereka berpotensi mengurangi penggunaan layanan elektronik.
Persoalan kepercayaan menjadi penting karena pembayaran digital sangat bergantung pada keyakinan pengguna bahwa dana dan informasi pribadi mereka terlindungi. Satu insiden besar dapat memengaruhi persepsi masyarakat terhadap layanan yang sebenarnya memiliki sistem pengamanan berlapis.
Karena itu, industri tidak cukup hanya mengejar pertumbuhan volume transaksi. Penguatan keamanan perlu dilakukan secara berkelanjutan melalui pemantauan sistem, pengujian kerentanan, pengendalian akses, dan peningkatan kemampuan merespons insiden.
BI juga mengatur aspek keamanan sistem informasi dan ketahanan siber bagi penyelenggara sistem pembayaran. Salah satu landasan regulasinya adalah PBI Nomor 2 Tahun 2024 tentang Keamanan Sistem Informasi dan Ketahanan Siber.
Penipuan Berbasis AI Membuat Identitas Palsu Semakin Meyakinkan
Salah satu tantangan baru dalam keamanan transaksi digital adalah penggunaan kecerdasan buatan untuk menjalankan penipuan. Teknologi AI dapat membantu pelaku membuat pesan, suara, gambar, hingga video yang terlihat lebih meyakinkan.
Dalam modus peniruan identitas, pelaku dapat menggunakan foto dan informasi seseorang yang tersedia di internet untuk membuat akun palsu. Mereka kemudian menghubungi keluarga, rekan kerja, atau korban dengan alasan membutuhkan uang secara mendesak.
Teknologi kloning suara juga berpotensi digunakan untuk meniru suara seseorang. Korban yang menerima panggilan dari suara yang terdengar familier mungkin lebih mudah percaya, terutama ketika pelaku mengetahui informasi pribadi atau hubungan keluarga.
Namun, keberadaan AI tidak berarti setiap panggilan atau pesan yang terdengar meyakinkan merupakan hasil manipulasi teknologi. Masyarakat perlu memeriksa konteks, identitas pengirim, dan permintaan transaksi sebelum mengambil keputusan.
Beberapa langkah sederhana dapat mengurangi risiko:
- Lakukan verifikasi melalui nomor telepon atau saluran komunikasi lain yang sudah dikenal
- Jangan langsung mengirim uang hanya karena menerima pesan darurat
- Gunakan kata sandi atau pertanyaan verifikasi keluarga untuk situasi penting
- Periksa keaslian akun sebelum melakukan pembayaran
- Jangan membagikan kode OTP, PIN, atau kata sandi kepada pihak lain
Teknologi AI dapat dimanfaatkan untuk meningkatkan keamanan, tetapi pada saat yang sama juga dapat disalahgunakan. Industri keuangan perlu mengembangkan sistem deteksi yang mampu mengenali pola penipuan baru.
IASC Memblokir Dana Penipuan Hampir Rp1 Triliun
Besarnya tantangan penipuan digital terlihat dari data Indonesia Anti-Scam Centre (IASC). Hingga 28 Oktober 2026, lembaga yang dibentuk OJK bersama berbagai pihak tersebut telah menerima 737.686 laporan penipuan transaksi keuangan.
Dari jumlah tersebut, sebanyak 1.471.112 rekening dilaporkan dan sekitar 743.589 rekening telah diblokir. Total dana korban yang berhasil diblokir mencapai Rp967,5 miliar.
IASC juga melaporkan pengembalian dana korban sebesar Rp208,9 miliar. Dana tersebut berasal dari rekening pada 24 bank yang digunakan dalam aktivitas penipuan.
Angka tersebut menunjukkan bahwa penanganan penipuan membutuhkan koordinasi lintas lembaga. Dana hasil kejahatan dapat berpindah dari satu rekening ke rekening lain dalam waktu singkat sehingga kecepatan pelaporan menjadi faktor penting.
IASC dibentuk untuk mempercepat koordinasi antara lembaga keuangan dan pihak terkait dalam menangani laporan penipuan. Mekanisme ini memungkinkan informasi rekening yang dilaporkan dapat ditindaklanjuti untuk proses penelusuran dan pemblokiran sesuai prosedur.
Meski demikian, pemblokiran dana tidak selalu berarti seluruh kerugian korban dapat dikembalikan. Hasil penanganan bergantung pada kondisi rekening, kecepatan laporan, serta apakah dana masih tersedia ketika proses penelusuran dilakukan.
Mengapa Kecepatan Pelaporan Sangat Menentukan?
Dalam banyak kasus penipuan, pelaku tidak membiarkan uang berada lama di rekening pertama. Dana dapat segera dipindahkan ke beberapa rekening lain atau digunakan untuk transaksi berikutnya.
Pola tersebut membuat proses pelacakan semakin rumit. Semakin cepat korban melaporkan kejadian, semakin besar peluang lembaga keuangan dan pihak berwenang menelusuri aliran dana sebelum berpindah lebih jauh.
Korban sebaiknya segera menghubungi bank atau penyedia layanan pembayaran yang digunakan. Setelah itu, laporan dapat disampaikan melalui portal resmi IASC di iasc.ojk.go.id.
Bukti yang perlu disiapkan meliputi:
- Bukti transfer atau mutasi rekening
- Nomor rekening dan nama penerima dana
- Tanggal serta waktu transaksi
- Nomor telepon atau akun yang digunakan pelaku
- Tangkapan layar percakapan dan tautan yang dikirimkan
- Kronologi kejadian secara berurutan
Jangan menghapus percakapan atau bukti komunikasi sebelum seluruh informasi penting disimpan. Data tersebut dapat membantu proses verifikasi dan penelusuran.
Masyarakat juga perlu berhati-hati terhadap pihak yang mengaku dapat mengembalikan dana korban dengan meminta biaya tambahan. Pelaku penipuan sering memanfaatkan kondisi psikologis korban untuk menjalankan penipuan lanjutan.
Bank dan Fintech Perlu Menerapkan Perlindungan Sejak Awal
Pendekatan keamanan tradisional sering kali berfokus pada penanganan masalah setelah transaksi mencurigakan terjadi. Namun, industri keuangan semakin membutuhkan pendekatan yang menempatkan perlindungan konsumen sejak tahap perancangan layanan.
Konsep tersebut dikenal sebagai Consumer Protection by Design. Artinya, aspek perlindungan pengguna harus menjadi bagian dari pengembangan produk, sistem, dan proses bisnis sejak awal.
Contohnya adalah penyediaan peringatan ketika pengguna akan mengirim dana ke rekening yang memiliki indikasi risiko. Sistem juga dapat meminta verifikasi tambahan ketika transaksi dilakukan dari perangkat baru atau menunjukkan pola yang tidak biasa.
Bank dan perusahaan fintech dapat mengembangkan mekanisme pemantauan transaksi berbasis analisis perilaku. Teknologi ini membantu mengenali perbedaan antara kebiasaan transaksi normal dan aktivitas yang berpotensi mencurigakan.
Namun, sistem deteksi tidak boleh hanya mengandalkan satu indikator. Transaksi bernilai besar tidak otomatis merupakan penipuan, begitu pula transaksi kecil belum tentu aman.
Penggunaan beberapa indikator secara bersamaan dapat membantu meningkatkan akurasi. Perusahaan juga harus memiliki prosedur pemeriksaan lanjutan agar transaksi sah tidak terlalu sering tertahan akibat kesalahan sistem.
Jalin Perkuat Infrastruktur yang Menghubungkan Bank dan Fintech
Pertumbuhan pembayaran digital membutuhkan infrastruktur yang mampu menghubungkan banyak lembaga keuangan. Di Indonesia, PT Jalin Pembayaran Nusantara menjadi salah satu perusahaan yang berperan dalam penyediaan infrastruktur dan konektivitas sistem pembayaran.
Melalui Jalin CX Summit 2026 pada 12-13 November, perusahaan tersebut mendorong pembahasan mengenai pengalaman pelanggan, ketahanan infrastruktur, dan penguatan keamanan layanan pembayaran.
Jalin menyebut infrastruktur yang dikembangkannya menghubungkan lebih dari 105 bank dan perusahaan fintech. Jaringan seperti ini memiliki peran penting karena transaksi digital melibatkan banyak pihak yang harus berkomunikasi secara cepat dan akurat.
Semakin luas konektivitas, semakin besar pula kebutuhan terhadap standar keamanan yang konsisten. Setiap pihak perlu memastikan sistemnya mampu melindungi data, menjaga integritas transaksi, dan menangani gangguan operasional.
Kolaborasi juga dibutuhkan ketika muncul indikasi penipuan yang melibatkan beberapa lembaga keuangan. Informasi yang dibagikan secara tepat dapat membantu mempercepat identifikasi rekening dan pola transaksi mencurigakan.
QRIS Antarnegara Membuka Peluang sekaligus Tantangan Baru
Pengembangan pembayaran digital Indonesia tidak hanya berfokus pada transaksi domestik. BI juga memperluas kerja sama QRIS antarnegara agar masyarakat dapat menggunakan sistem pembayaran yang lebih praktis ketika bertransaksi di luar negeri.
Konektivitas pembayaran lintas negara berpotensi membantu wisatawan, pelaku usaha, dan sektor perdagangan. Pengguna dapat membayar melalui aplikasi yang mendukung layanan tersebut tanpa harus selalu mengandalkan uang tunai atau kartu internasional.
Dalam perkembangan kebijakan November 2026, kerja sama QRIS antarnegara juga diarahkan untuk diperluas melalui penjajakan koridor Timor Leste dan Hong Kong.
Namun, transaksi lintas negara membutuhkan perhatian tambahan terhadap keamanan dan pengelolaan risiko. Sistem harus mampu memastikan identitas penyedia layanan, keakuratan konversi mata uang, serta perlindungan konsumen ketika terjadi transaksi bermasalah.
Perbedaan aturan antarnegara juga dapat memengaruhi mekanisme pengaduan dan penyelesaian sengketa. Karena itu, kerja sama internasional perlu disertai standar teknis dan prosedur penanganan yang jelas.
Masa Depan Pembayaran Digital Tidak Cukup Hanya Mengandalkan Kecepatan
Masyarakat semakin mengharapkan transaksi yang berlangsung dalam hitungan detik. Namun, kecepatan tidak boleh menjadi satu-satunya ukuran keberhasilan sistem pembayaran.
Infrastruktur keuangan juga harus mampu menjaga akurasi, keamanan, dan ketersediaan layanan. Gangguan sistem yang menyebabkan transaksi tertunda dapat mengurangi kepercayaan, terutama jika informasi pemulihan tidak disampaikan secara transparan.
Ke depan, industri kemungkinan akan semakin mengandalkan kombinasi teknologi autentikasi, analisis risiko, pemantauan transaksi, dan kecerdasan buatan untuk memperkuat perlindungan.
Biometrik dapat membantu proses verifikasi identitas, sedangkan analisis perilaku dapat mengenali aktivitas yang tidak sesuai dengan kebiasaan pengguna. Teknologi tersebut tetap harus diterapkan dengan memperhatikan privasi dan perlindungan data pribadi.
Selain pengembangan teknologi, kesiapan sumber daya manusia juga penting. Petugas keamanan siber, analis risiko, dan tim layanan konsumen harus mampu bekerja sama ketika terjadi insiden.
Transaksi Digital RI Membutuhkan Kepercayaan yang Berkelanjutan
Pertumbuhan pembayaran digital Indonesia menunjukkan bahwa masyarakat semakin terbuka terhadap penggunaan teknologi dalam aktivitas keuangan. QRIS, mobile banking, internet banking, dan BI-FAST telah menjadi bagian penting dari kegiatan ekonomi sehari-hari.
Namun, data IASC yang mencatat lebih dari 737 ribu laporan penipuan hingga akhir Oktober 2026 menunjukkan bahwa ancaman terhadap konsumen masih besar. Teknologi baru seperti AI juga dapat membuat modus penipuan semakin sulit dikenali.
Karena itu, penguatan keamanan harus berjalan seiring dengan pertumbuhan transaksi. Bank, fintech, penyedia infrastruktur, dan regulator perlu membangun sistem yang tidak hanya cepat, tetapi juga tangguh dan mampu melindungi pengguna.
Bagi masyarakat, kewaspadaan tetap menjadi lapisan pertahanan yang tidak bisa digantikan sepenuhnya oleh teknologi. Memeriksa identitas penerima, menjaga kerahasiaan informasi rekening, dan segera melaporkan transaksi mencurigakan merupakan kebiasaan penting.
Keberhasilan transformasi keuangan digital pada akhirnya ditentukan oleh kepercayaan. Ketika masyarakat merasa aman menggunakan layanan pembayaran elektronik, pertumbuhan transaksi dapat memberikan manfaat yang lebih luas bagi perekonomian Indonesia.