Minat masyarakat terhadap rumah lelang bank kembali meningkat di awal 2026. Harga yang relatif lebih rendah dibanding pasar menjadi daya tarik utama, terutama di tengah kondisi ekonomi yang masih menuntut kehati hatian dalam mengambil keputusan finansial jangka panjang. Rumah hasil lelang bank sering dipersepsikan sebagai peluang emas, tetapi di balik potensi keuntungan tersebut tersimpan risiko yang tidak bisa diabaikan.
Tidak sedikit pembeli yang tergiur harga murah tanpa memahami proses dan konsekuensi hukum di balik rumah lelang. Akibatnya, sebagian justru menghadapi masalah setelah transaksi selesai, mulai dari sengketa penghuni hingga kendala dokumen. Karena itu, memahami cara membeli rumah lelang bank dengan aman menjadi hal mutlak, bukan sekadar tambahan pengetahuan.
Memahami Konsep Rumah Lelang Bank Sejak Awal
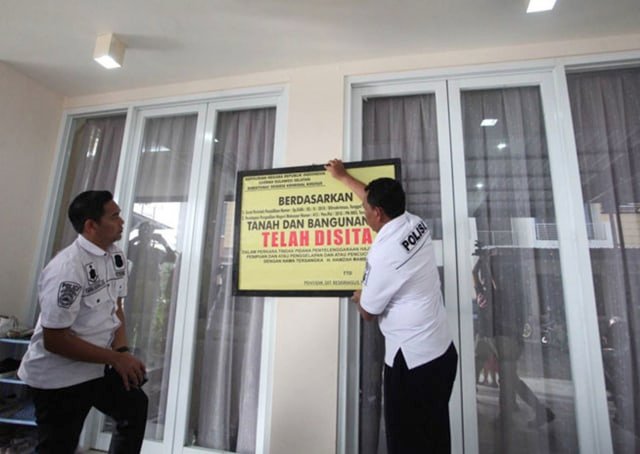
Sebelum melangkah lebih jauh, calon pembeli perlu memahami apa yang dimaksud dengan rumah lelang bank. Properti ini umumnya berasal dari kredit bermasalah atau non performing loan, di mana debitur gagal memenuhi kewajiban pembayaran kepada bank. Sebagai bentuk penyelesaian, bank mengeksekusi agunan melalui mekanisme lelang resmi.
Rumah lelang bank tidak dijual seperti properti biasa. Prosesnya melibatkan aturan khusus, jadwal tertentu, serta mekanisme penawaran yang transparan namun kompetitif. Memahami konsep dasar ini membantu calon pembeli menyiapkan ekspektasi yang realistis sejak awal.
Perbedaan Rumah Lelang Bank dan Jual Beli Biasa
Perbedaan utama terletak pada kondisi fisik dan legal. Rumah lelang bank dijual dalam kondisi apa adanya, tanpa jaminan renovasi atau perbaikan. Selain itu, proses negosiasi harga hampir tidak ada karena pemenang ditentukan oleh penawaran tertinggi.
Alasan Rumah Lelang Bank Banyak Diburu di 2026
Tahun 2026 diprediksi tetap menjadi periode menarik bagi pasar lelang properti. Suku bunga yang masih relatif tinggi membuat sebagian debitur kesulitan melanjutkan kredit, sehingga stok rumah lelang cenderung tersedia. Di sisi lain, pembeli dengan dana siap melihat ini sebagai kesempatan memperoleh aset di bawah harga pasar.
Kondisi ini menciptakan dinamika unik. Rumah lelang bank bukan lagi sekadar pilihan terakhir, tetapi mulai dilirik sebagai strategi investasi atau alternatif hunian pertama.
Potensi Selisih Harga dengan Pasar
Dalam banyak kasus, harga rumah lelang bisa berada 20 hingga 40 persen di bawah harga pasar. Selisih inilah yang membuat banyak orang tertarik, meski harus menghadapi proses yang lebih kompleks dibanding transaksi biasa.
Memastikan Sumber Lelang Resmi dan Terpercaya
Langkah paling krusial adalah memastikan rumah lelang berasal dari sumber resmi. Bank biasanya bekerja sama dengan lembaga lelang negara atau balai lelang berizin. Informasi lelang yang jelas dan terbuka menjadi indikator awal keamanan transaksi.
Hindari tawaran rumah lelang yang hanya disampaikan secara personal tanpa pengumuman resmi. Modus penipuan sering kali mengatasnamakan lelang bank dengan iming iming proses cepat dan harga sangat murah.
Mengecek Pengumuman dan Dokumen Lelang
Pengumuman lelang biasanya mencantumkan detail properti, harga limit, jadwal lelang, dan syarat peserta. Membaca dokumen ini secara teliti membantu calon pembeli memahami hak dan kewajiban sejak awal.
Menelusuri Status Hukum dan Kepemilikan Properti
Aspek hukum menjadi titik paling sensitif dalam membeli rumah lelang bank. Meski dilelang secara resmi, bukan berarti properti bebas dari masalah hukum. Calon pembeli perlu memastikan status kepemilikan dan dokumen tanah dalam kondisi jelas.
Periksa jenis sertifikat yang dimiliki, apakah Sertifikat Hak Milik, Hak Guna Bangunan, atau jenis lain. Pastikan sertifikat tidak sedang dalam sengketa atau dibebani hak tanggungan tambahan.
Peran Notaris dan Konsultan Hukum
Melibatkan notaris atau konsultan hukum properti menjadi langkah bijak. Mereka dapat membantu memeriksa keabsahan dokumen dan memberikan gambaran risiko yang mungkin muncul setelah lelang.
Memahami Risiko Penghuni Lama yang Belum Kosong
Salah satu risiko paling sering terjadi adalah rumah lelang yang masih ditempati pemilik lama atau penyewa. Proses pengosongan tidak selalu mudah dan bisa memakan waktu serta biaya tambahan.
Bank dan penyelenggara lelang biasanya tidak menjamin rumah dalam kondisi kosong. Oleh karena itu, calon pembeli harus siap menghadapi skenario terburuk.
Strategi Menghadapi Rumah yang Masih Dihuni
Pendekatan persuasif sering menjadi langkah awal. Namun, jika tidak berhasil, proses hukum bisa menjadi pilihan terakhir. Risiko ini perlu diperhitungkan dalam perencanaan anggaran dan waktu.
Survei Fisik Rumah Sebelum Mengikuti Lelang
Meski rumah dijual apa adanya, calon pembeli tetap berhak melakukan survei visual dari luar atau, jika memungkinkan, dari dalam. Survei membantu memperkirakan kondisi bangunan dan potensi biaya perbaikan.
Perhatikan struktur bangunan, atap, dan lingkungan sekitar. Rumah lelang sering kali tidak terawat optimal karena lama ditinggalkan atau minim perawatan.
Menghitung Biaya Renovasi Secara Realistis
Harga murah di awal bisa menjadi mahal jika biaya renovasi tidak diperhitungkan. Buat estimasi kasar agar total biaya tetap masuk akal dibanding harga pasar.
Menyiapkan Dana dan Memahami Skema Pembayaran
Lelang bank umumnya mensyaratkan pembayaran dalam waktu singkat setelah dinyatakan menang. Ini berbeda dengan jual beli biasa yang bisa dinegosiasikan. Calon pembeli harus memastikan dana siap, baik dari tabungan maupun pembiayaan.
Beberapa bank menyediakan fasilitas kredit untuk rumah lelang, tetapi prosesnya tidak selalu otomatis. Persiapan dana menjadi kunci agar tidak kehilangan hak setelah memenangkan lelang.
Risiko Kehilangan Uang Jaminan
Peserta lelang biasanya diwajibkan menyetor uang jaminan. Jika pemenang gagal melunasi pembayaran sesuai batas waktu, uang jaminan berpotensi hangus. Risiko ini perlu dipahami sejak awal.
Strategi Menentukan Harga Penawaran
Menentukan harga penawaran bukan soal keberanian semata. Calon pembeli perlu memiliki batas maksimal berdasarkan perhitungan matang. Terbawa emosi saat lelang bisa membuat harga akhir mendekati atau bahkan melebihi harga pasar.
Strategi yang umum digunakan adalah menetapkan harga maksimum sejak awal dan disiplin untuk tidak melewatinya, apa pun situasi di ruang lelang.
Mengamati Pola Pesaing dalam Lelang
Dalam lelang terbuka, mengamati pola penawaran peserta lain bisa membantu. Namun, fokus utama tetap pada batas kemampuan sendiri, bukan pada mengalahkan pesaing.
Mengurus Balik Nama dan Pajak Setelah Lelang
Setelah memenangkan lelang dan melunasi pembayaran, proses belum selesai. Pembeli masih harus mengurus balik nama sertifikat dan kewajiban pajak. Proses ini memerlukan waktu dan ketelitian.
Pastikan seluruh dokumen dari bank dan penyelenggara lelang lengkap agar proses balik nama berjalan lancar. Keterlambatan administrasi bisa menimbulkan masalah di kemudian hari.
Pajak dan Biaya Tambahan yang Perlu Diperhitungkan
Selain harga rumah, ada biaya Bea Perolehan Hak atas Tanah dan Bangunan, biaya notaris, dan biaya administrasi lain. Semua ini perlu dimasukkan dalam perhitungan total.
Menghindari Pola Pikir Harga Murah Semata
Kesalahan paling umum pembeli pemula adalah terlalu fokus pada harga murah. Rumah lelang bank memang menawarkan potensi penghematan, tetapi bukan tanpa konsekuensi. Pendekatan yang seimbang antara harga, risiko, dan tujuan penggunaan jauh lebih aman.
Bagi yang membeli untuk ditinggali, kenyamanan dan kepastian hukum harus menjadi prioritas. Sementara bagi investor, potensi kenaikan nilai dan likuiditas juga perlu diperhitungkan.
Rumah Lelang sebagai Strategi Properti Jangka Menengah
Di tahun 2026, rumah lelang bank semakin relevan sebagai salah satu strategi kepemilikan properti. Namun, strategi ini menuntut kesiapan mental dan finansial yang lebih tinggi dibanding membeli rumah baru atau second biasa.
Dengan pemahaman yang baik, risiko dapat dikelola dan peluang dimaksimalkan. Kunci utamanya adalah tidak terburu buru dan selalu mengedepankan verifikasi di setiap tahap.
Membaca Peluang dengan Kepala Dingin
Membeli rumah lelang bank bukan perjudian jika dilakukan dengan persiapan matang. Justru, keputusan yang tenang dan berbasis data dapat menghasilkan aset bernilai dengan harga kompetitif.
Di tengah dinamika pasar properti 2026, rumah lelang bank tetap menjadi opsi menarik bagi mereka yang siap belajar dan berhati hati. Dengan strategi yang tepat, peluang harga miring bisa berubah menjadi investasi atau hunian yang aman dan berkelanjungan.